Batas Aman Cicilan KPR agar Gaji Tidak Cepat Habis, Simak Perhitungan Idealnya
 Wulandari
Oktober 19, 2026 8:20 AM
.
4 menit membaca
Batas Aman Cicilan KPR agar Gaji Tidak Cepat Habis, Simak Perhitungan Idealnya
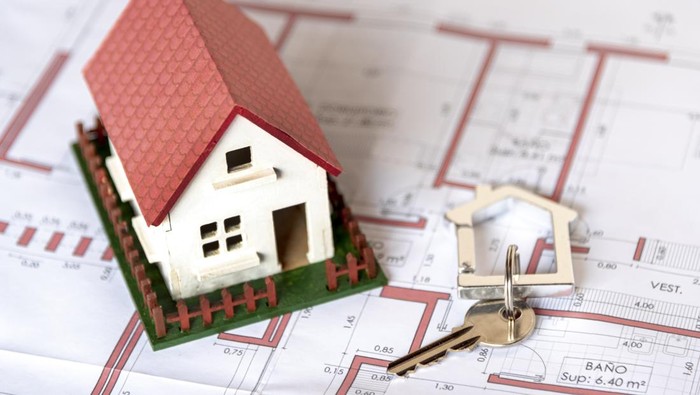
Jakarta – Membeli rumah melalui Kredit Pemilikan Rumah (KPR) menjadi salah satu pilihan bagi masyarakat yang ingin memiliki hunian tanpa harus membayar seluruh harga properti secara tunai. Meski menawarkan kemudahan pembayaran secara bertahap, calon pembeli perlu memperhitungkan kemampuan keuangan dengan cermat agar cicilan bulanan tidak menghabiskan sebagian besar penghasilan.
Perencana keuangan Andy Nugroho menjelaskan bahwa batas ideal cicilan rumah maupun total utang sebaiknya tidak melebihi 30 persen dari penghasilan bulanan. Acuan tersebut sejalan dengan panduan umum pengelolaan keuangan yang dirujuk dalam pembahasan mengenai batas kemampuan membayar utang. Jika memungkinkan, porsi cicilan sebaiknya dibuat lebih rendah agar tersedia ruang untuk memenuhi kebutuhan hidup dan menyiapkan tabungan.
Sebagai gambaran, seseorang dengan penghasilan Rp 5,7 juta per bulan memiliki batas alokasi cicilan sebesar Rp 1,71 juta apabila menggunakan patokan maksimal 30 persen. Perhitungan ini dapat membantu calon debitur menentukan kisaran angsuran yang masih sesuai dengan kondisi keuangannya sebelum mengajukan KPR ke bank.
Jika cicilan rumah yang ditawarkan ternyata melampaui batas tersebut, calon pembeli perlu mempertimbangkan kembali rencana pembelian. Beberapa pilihan yang dapat dilakukan antara lain mencari rumah dengan harga lebih terjangkau, menambah sumber penghasilan, atau mempertimbangkan jangka waktu kredit yang sesuai dengan kemampuan membayar. Keputusan sebaiknya tidak hanya didasarkan pada keinginan memiliki rumah secepat mungkin, tetapi juga pada kemampuan mempertahankan pembayaran dalam jangka panjang.
Perhitungan cicilan juga perlu mempertimbangkan pengeluaran rutin yang tidak dapat dihindari. Biaya makan, transportasi, listrik, air, pendidikan anak, kebutuhan kesehatan, serta tanggungan keluarga harus tetap terpenuhi setelah kewajiban membayar KPR diselesaikan. Apabila seseorang sudah memiliki cicilan kendaraan, kartu kredit, atau pinjaman lain, seluruh angsuran tersebut juga perlu diperhitungkan agar beban utang tidak terlalu besar.
Selain itu, calon debitur dapat memperkirakan besaran angsuran sebelum mengajukan pembiayaan. Salah satu caranya adalah menggunakan kalkulator simulasi KPR yang tersedia melalui situs perbankan. Melalui simulasi tersebut, calon pembeli dapat memasukkan harga rumah, uang muka, suku bunga, dan tenor kredit untuk memperoleh gambaran mengenai besaran cicilan bulanan.
Hasil simulasi tersebut dapat menjadi bahan pertimbangan untuk menyesuaikan pilihan rumah dengan pendapatan. Namun, angka yang muncul tetap merupakan perkiraan dan dapat berbeda dari penawaran akhir bank. Karena itu, calon pembeli sebaiknya meminta penjelasan langsung mengenai ketentuan pembiayaan, termasuk suku bunga, biaya administrasi, uang muka, serta kemungkinan perubahan angsuran selama masa kredit.
Perencana keuangan Tejasari dari Tatadana Consulting juga menekankan pentingnya menyusun anggaran berdasarkan pendapatan yang benar-benar diterima. Bagi pekerja dengan penghasilan tidak tetap atau berubah setiap bulan, perencanaan sebaiknya menggunakan perkiraan pendapatan terendah. Cara ini membantu mengurangi risiko kesulitan membayar cicilan ketika pemasukan sedang menurun.
Dalam pengelolaan anggaran, Tejasari menyarankan pembagian penghasilan dengan memperhatikan kebutuhan utama dan tujuan keuangan. Komposisi yang disampaikannya meliputi tabungan minimal 10 persen, cicilan maksimal 30 persen, kebutuhan rutin 40 persen, serta pengeluaran pribadi 20 persen. Pembagian tersebut dapat menjadi acuan awal, tetapi tetap perlu disesuaikan dengan kondisi keluarga, jumlah tanggungan, dan besarnya biaya hidup masing-masing.
Tabungan tetap perlu mendapat perhatian meskipun seseorang sedang mempersiapkan pembelian rumah. Dana cadangan dapat membantu menghadapi pengeluaran mendadak, seperti biaya pengobatan, perbaikan kendaraan, atau kebutuhan keluarga yang tidak direncanakan. Tanpa cadangan keuangan yang memadai, pengeluaran tak terduga berpotensi mengganggu kemampuan membayar cicilan tepat waktu.
Calon pembeli juga perlu memperhatikan kestabilan penghasilan dan kewajiban keuangan dalam jangka panjang. KPR umumnya merupakan komitmen pembayaran bertahun-tahun, sehingga perhitungan tidak cukup hanya berdasarkan kondisi keuangan saat pengajuan. Perubahan pekerjaan, kebutuhan keluarga, maupun kenaikan biaya hidup dapat memengaruhi kemampuan membayar pada masa mendatang.
Andy Nugroho mengingatkan bahwa batas cicilan maksimal 30 persen sebaiknya dijadikan pedoman untuk menjaga kesehatan keuangan, bukan target yang harus selalu dipenuhi. Apabila kemampuan keuangan hanya memungkinkan angsuran lebih kecil, calon pembeli tidak perlu memaksakan diri mengambil kredit dengan nilai lebih tinggi. Memilih rumah sesuai kemampuan dapat membantu menjaga keseimbangan antara kebutuhan tempat tinggal, pengeluaran sehari-hari, dan persiapan keuangan masa depan.
Dengan demikian, sebelum memutuskan mengambil KPR, masyarakat perlu menghitung pendapatan bersih, mengidentifikasi seluruh kewajiban bulanan, menyiapkan dana cadangan, serta membandingkan beberapa pilihan pembiayaan. Perencanaan yang matang dapat membantu calon pemilik rumah menghindari beban angsuran berlebihan dan menjaga agar penghasilan tetap cukup untuk memenuhi kebutuhan hidup selama masa kredit berlangsung.
Jurnalis : Wulandari

Anda mungkin juga menyukainya
Dapatkan Notifikasi Fakta Terkini
Aktifkan notifikasi untuk mendapatkan update berita terbaru, fakta penting, dan informasi viral langsung ke perangkat Anda.
 Jangan Tampilkan Lagi
Ya, Saya Mau !