
Lima Jurus OJK Benahi Industri Asuransi dan Pulihkan Kepercayaan Publik
 Wulandari
November 18, 2026 1:40 PM
.
5 menit membaca
Lima Jurus OJK Benahi Industri Asuransi dan Pulihkan Kepercayaan Publik
Nusa Dua – Otoritas Jasa Keuangan (OJK) menyiapkan lima langkah pembenahan struktural untuk memperkuat industri asuransi nasional. Kebijakan tersebut diarahkan untuk meningkatkan kemampuan keuangan perusahaan, memperbaiki tata kelola, memperkuat perlindungan pemegang polis, serta mengembalikan kepercayaan masyarakat terhadap layanan asuransi.
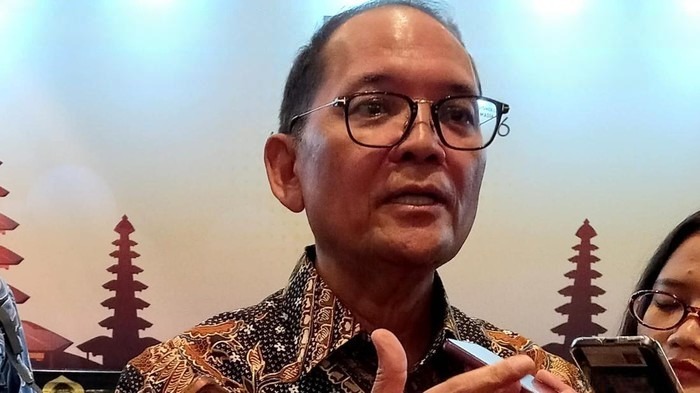
Kepala Eksekutif Pengawas Perasuransian, Penjaminan, dan Dana Pensiun OJK, Ogi Prastomiyono, menjelaskan pembenahan dilakukan menyusul berbagai persoalan yang sebelumnya membuat masyarakat kehilangan kepercayaan terhadap perusahaan asuransi. Sejumlah keluhan pemegang polis bahkan sempat berujung pada demonstrasi hingga ke DPR dan kantor OJK.
Ogi menyampaikan penjelasan tersebut dalam Diskusi Anggota Dewan Komisioner OJK dengan Wartawan Media Massa di Nusa Dua, Bali, Selasa (17/11/2026). Menurutnya, pembenahan fondasi industri selama empat hingga lima tahun terakhir mulai menunjukkan perubahan, ditandai dengan semakin berkurangnya demonstrasi besar terkait keluhan asuransi.
“Karena kita membangun fondasi secara struktural, menaikkan standarnya, mengikuti standar industri di negara-negara lain sehingga kita setara, dan OECD bisa menerima bahwa practices insurance industry kita cukup memadai,” ujar Ogi.
1. Memperkuat Permodalan dan Ketahanan Keuangan
Langkah pertama adalah meningkatkan standar permodalan dan ketahanan keuangan perusahaan asuransi. OJK menilai perusahaan harus memiliki modal yang cukup agar mampu memenuhi kewajiban penjaminan dan membayar klaim sesuai ketentuan polis.
Peningkatan standar modal tersebut dilakukan secara bertahap, yakni tahap pertama pada 2026 dan tahap kedua pada 2028. Selain itu, OJK sedang mengkaji metodologi Risk Based Capital (RBC) atau tingkat solvabilitas berbasis risiko untuk menghasilkan pengukuran kesehatan keuangan perusahaan yang lebih baik.
OJK juga menyiapkan Peraturan OJK terkait penerapan New RBC. Kebijakan ini diharapkan dapat memperkuat kemampuan perusahaan dalam mengelola risiko dan memenuhi kewajiban kepada pemegang polis.
Dalam pilar pertama ini, OJK turut mendorong pemisahan unit usaha syariah atau spin off dari perusahaan induknya menjadi badan usaha mandiri. Proses tersebut diwajibkan selesai paling lambat akhir 2026.
Ogi memperkirakan pada awal 2027 akan terdapat tambahan sekitar 20 perusahaan asuransi syariah yang berdiri sendiri. Dengan demikian, jumlah perusahaan asuransi syariah diperkirakan mencapai sekitar 38 perusahaan pada tahun tersebut.
2. Memperketat Tata Kelola dan Manajemen Risiko
Jurus kedua berfokus pada peningkatan kualitas aturan, tata kelola perusahaan, dan manajemen risiko. OJK memperkuat pengawasan berbasis risiko atau risk-based supervision agar potensi permasalahan dapat diketahui lebih awal.
Pengawasan tersebut diterapkan secara menyeluruh, mulai dari tingkat industri, perusahaan asuransi, lembaga penunjang, hingga profesi yang terlibat dalam kegiatan perasuransian. OJK juga meningkatkan kualitas pengawasan internal agar penerapan aturan berjalan lebih konsisten.
Melalui pendekatan ini, perusahaan diharapkan tidak hanya memenuhi persyaratan administratif, tetapi juga memiliki sistem pengelolaan risiko yang mampu menjaga keberlangsungan usaha dan melindungi kepentingan nasabah.
3. Memperkuat Perlindungan Pemegang Polis
Langkah ketiga diarahkan untuk meningkatkan perlindungan konsumen, khususnya pemegang polis. Salah satu kebijakan yang didorong adalah penerapan Program Penjaminan Polis untuk memberikan kepastian perlindungan apabila perusahaan asuransi mengalami permasalahan.
Selain program tersebut, OJK juga memperkuat mekanisme penyelesaian sengketa melalui Lembaga Alternatif Penyelesaian Sengketa Sektor Jasa Keuangan (LAPS SJK). Mekanisme ini diharapkan membantu konsumen memperoleh penyelesaian pengaduan dan perselisihan secara lebih cepat serta terukur.
Perlindungan pemegang polis menjadi perhatian penting karena kepercayaan masyarakat terhadap asuransi sangat berkaitan dengan kepastian layanan, transparansi informasi, dan kemampuan perusahaan memenuhi kewajibannya.
4. Membangun Kepercayaan dan Integritas Industri
Jurus keempat adalah memperkuat integritas pelaku industri dan membangun kembali kepercayaan masyarakat. OJK mewajibkan agen serta broker asuransi terdaftar sesuai ketentuan agar konsumen dapat memastikan legalitas pihak yang menawarkan produk asuransi.
Ogi menjelaskan, masyarakat perlu memiliki akses untuk mengetahui apakah agen atau broker yang menawarkan produk telah terdaftar dan memiliki izin. Salah satu upaya yang dilakukan adalah penggunaan QR Code untuk memudahkan pemeriksaan status legalitas tenaga pemasaran.
“Agen dan broker asuransi harus terdaftar di OJK. Kalau dia tidak terdaftar maka bisa dilakukan tindakan pidana karena beroperasi tanpa izin,” tegas Ogi.
Melalui registrasi dan penguatan pengawasan tersebut, OJK berharap praktik pemasaran produk asuransi menjadi lebih transparan. Konsumen juga diharapkan lebih terlindungi dari penawaran produk oleh pihak yang tidak memiliki kewenangan.
5. Menyesuaikan Standar dengan Praktik Internasional
Langkah kelima adalah menyelaraskan industri asuransi Indonesia dengan praktik internasional melalui penerapan Pernyataan Standar Akuntansi Keuangan (PSAK) 117. Standar yang mengatur kontrak asuransi tersebut telah diterapkan sejak 1 Januari 2025.
Ogi menjelaskan, PSAK 117 membawa perubahan dalam pencatatan pendapatan premi. Perusahaan asuransi tidak lagi dapat memperlakukan seluruh premi yang diterima pada tahun pertama sebagai pendapatan tanpa memperhitungkan kewajiban pertanggungan pada tahun-tahun berikutnya.
Melalui standar tersebut, pengakuan pendapatan harus mencerminkan layanan dan kewajiban perusahaan selama masa kontrak asuransi. Cadangan teknis untuk memenuhi klaim juga perlu diperhitungkan sesuai ketentuan akuntansi yang berlaku.
“Disiplin ini akan membuat industri asuransi menjadi lebih sehat,” jelas Ogi.
OJK Dorong Industri Asuransi Lebih Sehat
Lima langkah tersebut merupakan bagian dari upaya OJK meningkatkan kualitas industri perasuransian melalui penguatan fondasi keuangan, tata kelola, perlindungan konsumen, integritas pasar, dan standar akuntansi.
OJK berharap pembenahan tersebut membuat perusahaan asuransi memiliki kemampuan keuangan yang lebih kuat, pengelolaan risiko yang lebih baik, serta pelayanan yang semakin transparan. Bagi masyarakat, keberhasilan kebijakan ini akan sangat berkaitan dengan kepastian perlindungan dan pemenuhan hak pemegang polis.
Dengan berbagai pembenahan yang dilakukan secara bertahap, OJK menargetkan industri asuransi nasional dapat berkembang lebih sehat dan mampu mengikuti standar internasional tanpa mengabaikan perlindungan konsumen.
Jurnalis : Wulandari

Anda mungkin juga menyukainya
Dapatkan Notifikasi Fakta Terkini
Aktifkan notifikasi untuk mendapatkan update berita terbaru, fakta penting, dan informasi viral langsung ke perangkat Anda.
 Jangan Tampilkan Lagi
Ya, Saya Mau !